برای سالها، یکی از تکرارشوندهترین روایتها درباره آینده خردهفروشی این بود که مراکز خرید در حال ازدستدادن جایگاه خود هستند. رشد تجارت الکترونیک، تغییر رفتار نسلهای جدید، کاهش مراجعه به برخی فروشگاههای بزرگ، ورشکستگی تعدادی از خردهفروشان بزرگ و در نهایت تغییراتی که همهگیری کرونا در رفتار مصرفکننده ایجاد کرد، تصویری ساخته بود که در آن مرکز خرید بهتدریج به یکی از بازندگان تحول خردهفروشی تبدیل میشد.
در سال ۲۰۲۵ نیز این بحث همچنان ادامه داشت. تعطیلی فروشگاهها و وضعیت نامناسب بخشی از مراکز خرید آمریکا دوباره این پرسش را مطرح کرد که آیا دوران خرید در مراکز خرید به پایان رسیده است؟ اما با گذشت بخش قابلتوجهی از سال ۲۰۲۶، پاسخ دیگر بهسادگی گذشته نیست.
دادههای تازه از آمریکا و اروپا و تحولات قابلمشاهده در بازارهای آسیایی نشان میدهد مسئله نه «مرگ مرکز خرید»، بلکه تغییر تعریف آن است. مراکز خریدی که همچنان بر اساس مدل قدیمی، یعنی مجموعهای از فروشگاهها با چند فروشگاه شاخص و جاذب مشتری فعالیت میکنند، در بسیاری از بازارها همچنان تحتفشار هستند. در مقابل، مراکزی که توانستهاند از یک مقصد صرفاً تجاری به فضایی برای خرید، غذا، سرگرمی، تعامل اجتماعی و تجربه تبدیل شوند، نهتنها از بین نرفتهاند، بلکه در برخی بازارها دوباره درحالرشد هستند. به بیان دیگر، شاید پیشبینی مرگ مراکز خرید اساساً سؤال درستی نبود. سؤال دقیقتر این است؛ کدام مراکز خرید میمیرند و کدام مراکز خرید باقی میمانند؟
آمریکا؛ بازگشت داراییای که از آن قطع امید شده بود
شاید عجیبترین نشانه این تغییر از همان بازاری آمده باشد که مفهوم مرگ مرکز خرید بیش از هر جای دیگری با آن گرهخورده است؛ آمریکا. طبق دادههای Green Street که در سپتامبر ۲۰۲۶ منتشر شد، ارزش مراکز خرید آمریکا طی یک سال حدود ۱۳ درصد افزایشیافته است؛ رشدی که مراکز خرید را به یکی از بهترین بخشهای بازار املاک تجاری آمریکا تبدیل کرده است. این اتفاق در شرایطی رخداده که از سال ۲۰۰۸ حدود ۲۰۰ مرکز خرید در آمریکا تعطیل شدهاند. پاخور نیز نشانه مهم دیگری است. دادههای Placer.ai نشان میدهد مراجعه به مراکز خرید سرپوشیده آمریکا از ژانویه تا اوت ۲۰۲۶ نسبت به مدت مشابه سال قبل 2.5 درصد افزایشیافته و فاصله آن با سطح سال ۲۰۱۹، یعنی پیش از همهگیری، به تنها 1.3 درصد رسیده است. اما این اعداد به این معنا نیست که تمام مراکز خرید آمریکا نجات پیدا کردهاند. اتفاقاً یکی از مهمترین واقعیتهای بازار امروز، شکاف میان مراکز خرید موفق و ناموفق است. در فاصلهای بسیار کوتاه ممکن است یک مرکز خرید با فروشگاههای خالی و فروشگاههای شاخص ازدسترفته قرار داشته باشد و مرکز خرید دیگری با برندهای لوکس، رستورانهای پرمراجعه و پاخور بالا فعالیت کند.
خبرگزاری Associated Press این وضعیت را نوعی دوگانهشدن بازار مراکز خرید آمریکا توصیف کرده است؛ بخشی از بازار درحالرشد و بخشی دیگر همچنان در مسیر افول قرار دارد. بنابراین دادههای ۲۰۲۶ لزوماً نظریه «مرگ مرکز خرید» را کاملاً رد نمیکنند؛ بلکه یک تصور مهمتر را زیر سؤال میبرند؛ اینکه تمام مراکز خرید سرنوشت مشابهی خواهند داشت.
چرا بعضی مراکز خرید برگشتند؟
یکی از پاسخها بسیار ساده است. مرکز خرید موفق امروز، همان مرکز خرید بیست سال قبل نیست. ترکیب فروشگاهها و کاربریهای مراکز خرید در حال تغییر است. وابستگی به فروشگاههای بزرگ و سنتی کمتر شده و در مقابل، رستورانها، مجموعههای سرگرمی و ورزشی، خدمات زیبایی و سایر کاربریهای تجربهمحور سهم بیشتری از فضای مراکز خرید را به خود اختصاص دادهاند.
همزمان، ساخت مراکز خرید جدید در بسیاری از بازارهای توسعهیافته محدود شده است و همین کاهش عرضه، موقعیت مراکز خرید قدرتمند و تثبیتشده را تقویت کرده است. مراکزی که توانستهاند میزان اشغال فضاهای تجاری خود را در سطح مطلوب نگه دارند و ترکیب فروشگاهها و کاربریهایشان را متناسب با تغییر رفتار مصرفکنندگان بازطراحی کنند، امروز شرایط بهتری دارند. این عوامل از دلایل اصلی افزایش ارزش مراکز خرید آمریکا در سال ۲۰۲۶ عنوان شدهاند.
مطالعهای درباره مراکز خرید فعال و ازکارافتاده در تگزاس نیز نکته قابلتوجهی را نشان میدهد. نزدیک به ۹۸ درصد مراکز خرید فعال بررسیشده، در دوره فعالیت خود بازسازی یا توسعه قابلتوجهی را تجربه کردهاند. در مقابل، مراکزی که فعالیتشان متوقف شده، وابستگی بیشتری به فروشگاههای بزرگ و سنتی داشتهاند.
این یافته نشان میدهد ماندگاری مراکز خرید صرفاً نتیجه موقعیت مکانی یا سابقه آنها نیست؛ توانایی تغییر، بازسازی و تطبیق با نیازهای جدید مشتری نیز به یکی از عوامل مهم ادامه حیات آنها تبدیل شده است. این یعنی بقا الزاماً نتیجه خوششانسی نیست؛ تغییرکردن بخشی از معادله بوده است.
اروپا؛ سرمایه دوباره به مراکز خرید نگاه میکند
نشانههای مشابه فقط به آمریکا محدود نیست. گزارش European Shopping Centre Spotlight که Savills در سپتامبر ۲۰۲۶ منتشر کرد، از ورود مراکز خرید اروپا به مرحله تازهای از بازیابی بازار خبر میدهد. میانگین نرخ خالیبودن فضاهای تجاری در مراکز خرید ممتاز اروپا در سال ۲۰۲۵ برای نخستینبار طی یک دهه کاهش پیدا کرد و از 9.7 درصد به 9.1 درصد رسید. در نیمه نخست ۲۰۲۶ نیز مراکز خرید ۳۴ درصد کل حجم سرمایهگذاری املاک تجاری خردهفروشی اروپا را به خود اختصاص دادند؛ بالاترین سهم از سال ۲۰۲۲ تاکنون. این اعداد اهمیت زیادی دارند، زیرا نشان میدهند تغییر فقط در رفتار مشتری دیده نمیشود؛ نگاه سرمایهگذاران نیز به این طبقه دارایی در حال تغییر است. اما در اروپا نیز همان قاعده آمریکا دیده میشود؛ کیفیت اهمیت بیشتری پیدا کرده است.
Savills صراحتاً از افزایش فاصله میان مراکز خرید باکیفیت و داراییهای ضعیفتر صحبت میکند. بنابراین بازگشت مراکز خرید به معنای بازگشت همه پروژهها نیست. سرمایه به جایی بازمیگردد که مشتری هم دلیلی برای بازگشت داشته باشد.
آسیا؛ مراکز خرید به مقصدهای سبک زندگی تبدیل میشوند
در آسیا این تغییر حتی واضحتر است. گزارشهای بازار در سال ۲۰۲۶ نشان میدهد مالکان و بهرهبرداران مراکز خرید و خردهفروشان در کشورهای مختلف آسیایی در حال بازتعریف فضای فیزیکی هستند. مد و پوشاک و مجموعههای غذا و نوشیدنی همچنان از محرکهای مهم واگذاری و اجارهدهی فضاهای تجاری و ایجاد پاخور هستند، اما فروشگاههای موقت، رویدادها، فضاهای اجتماعی، فروشگاههای شاخص و تجربهمحور برندها و مفاهیم ترکیبی سهم بیشتری از راهبرد مراکز خرید پیدا کردهاند. در بازارهای آسیا و اقیانوسیه حتی برندهایی که فروش آنلاین آنها رشد میکند، همچنان به توسعه فروشگاه فیزیکی علاقه نشان میدهند؛ با این تفاوت که فروشگاه دیگر صرفاً محل انجام خرید نیست.
CBRE در بررسی نیمهسال ۲۰۲۶ خود به تمرکز بیشتر خردهفروشان بر تجربه مشتری و استفاده از فروشگاههای شاخص برای نمایش محصول، روایت میراث برند و ایجاد ارتباط میان کانال فیزیکی و آنلاین اشاره کرده است. نمونههای عملی نیز قابل توجهاند.
Sungei Wang Plaza در Kuala Lumpur با تغییر موقعیت خود از یک مرکز خرید سنتی به مقصدی برای سرگرمی و تعامل با جامعه محلی، افزایش 32.74 درصدی پاخور را گزارش کرده و نرخ اشغال فضاهای تجاری آن به بیش از ۹۰ درصد رسیده است. پیام مشترک این تحولات روشن است. مردم هنوز به فضای فیزیکی میآیند، اما لزوماً فقط برای خرید نمیآیند.
مشتری شاید کمتر بخرد، اما هنوز میخواهد بیرون برود
اینجا شاید مهمترین تغییر در تعریف مرکز خرید اتفاق افتاده باشد. برای سنجش موفقیت یک مرکز خرید نمیتوان فقط این سؤال را پرسید که مردم چقدر خرید کردهاند. ابتدا باید پرسید چرا آمدهاند؟ ممکن است یک مشتری برای شام آمده باشد، دیگری برای سینما، فردی برای ملاقات دوستانش و خانوادهای برای سرگرمی فرزندانش. فرد دیگری شاید هیچ برنامه خرید مشخصی نداشته باشد و صرفاً بخواهد چند ساعت در محیطی زنده و اجتماعی حضور داشته باشد. این رفتار برخلاف ماهیت مراکز خرید نیست. شاید اتفاقاً بازگشتی به یکی از نقشهای فراموششده آنها باشد.
یک پژوهش دانشگاهی منتشرشده در سال ۲۰۲۶ در نشریه Cities، مراکز خرید را بخشی از زیرساخت اجتماعی شهر و نمونهای از «فضای سوم» معرفی میکند؛ فضایی غیر از خانه و محل کار که امکان حضور و تعامل اجتماعی را فراهم میکند. یکی از یافتههای قابلتوجه این تحقیق آن بود که افراد حتی از صرف حضور در محیط زنده مرکز خرید و بودن در کنار دیگران احساس مثبتی دریافت میکردند؛ بدون آنکه الزاماً تعامل مستقیمی با آنها داشته باشند.
پژوهش گستردهتری روی بیش از ۱۰۱ هزار نفر نیز نشان داده است انگیزه مراجعه به مراکز خرید فقط خرید نیست و ابعاد اجتماعی، ملاقات با دیگران و وقتگذرانی با خانواده و دوستان نیز بخشی از انگیزه مراجعه را تشکیل میدهد. این همان نقطهای است که بحث مراکز خرید از املاک و مستغلات و خردهفروشی فراتر میرود. مرکز خرید میتواند بخشی از زندگی اجتماعی شهر باشد.
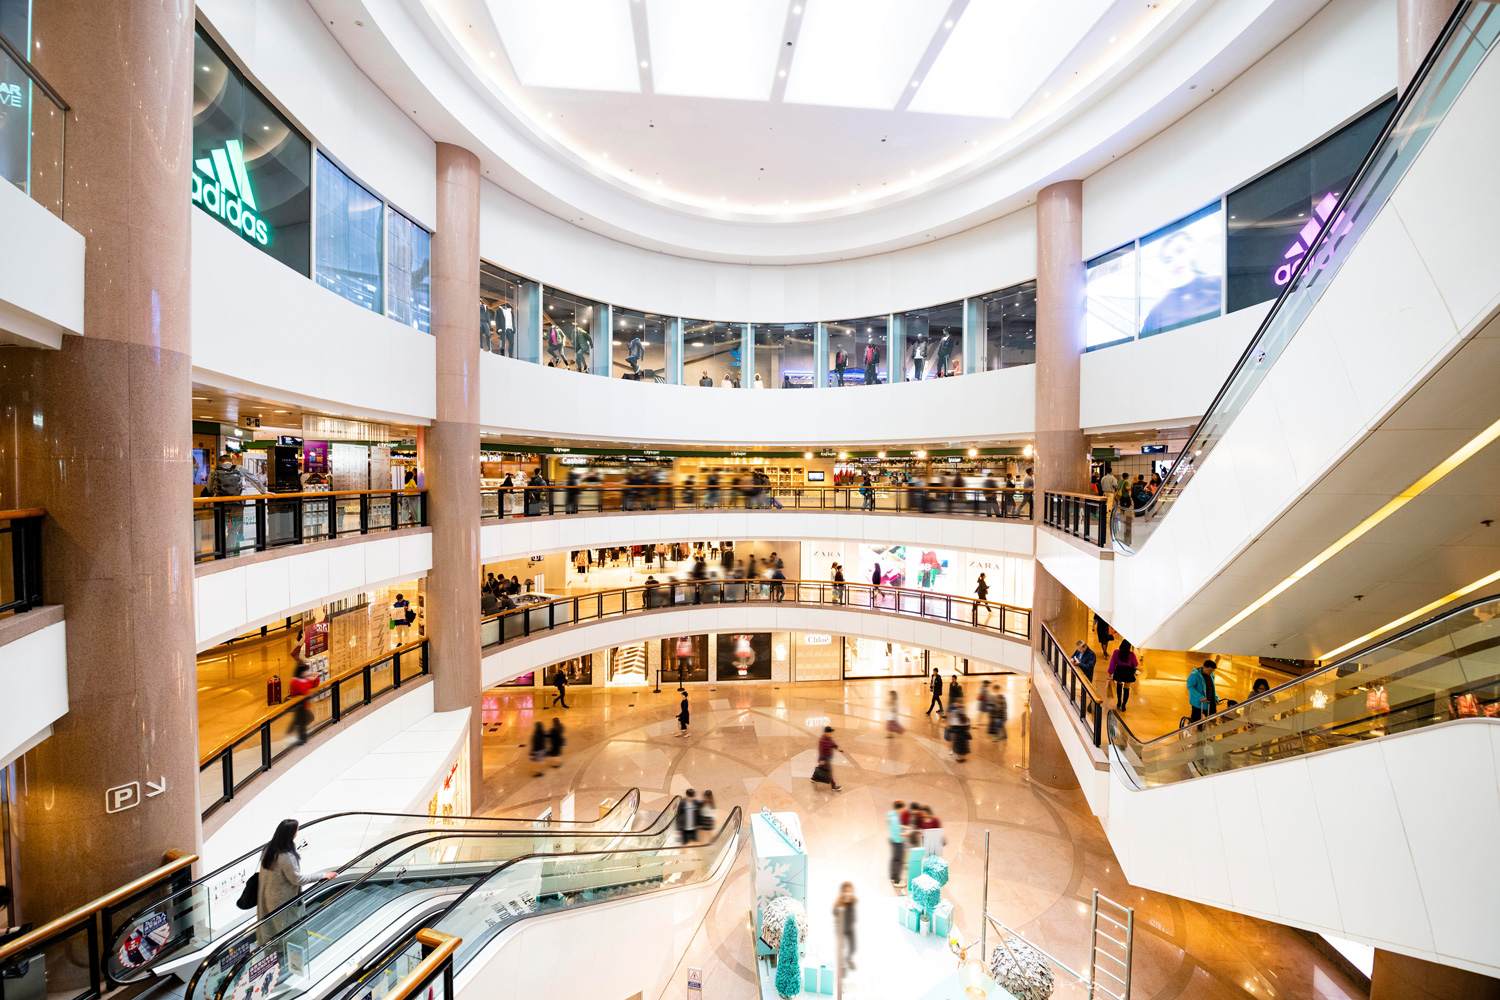
ایران؛ وقتی مرکز خرید فقط محل خرید نیست
این بحث برای بازار ایران اهمیت ویژهای دارد. شرایط اقتصادی ایران با بسیاری از بازارهایی که درباره آنها صحبت شد متفاوت است. کاهش قدرت خرید و فشار بر هزینه خانوار باعث میشود انتظار رشد مستمر خریدهای غیرضروری واقعبینانه نباشد. اما کاهش قدرت خرید الزاماً به معنای کاهش نیاز مردم به حضور در فضای عمومی نیست. اتفاقاً در اینجا باید میان دو مفهوم مهم تفاوت قائل شد؛ خرید و پاخور. ممکن است مردم پول کمتری برای خرید داشته باشند، اما همچنان بخواهند از خانه بیرون بیایند. ممکن است تعداد خریدهای پوشاک یک خانواده کاهش پیدا کند، اما همان خانواده همچنان بخواهد یک عصر را بیرون از خانه سپری کند، غذایی بخورد، فرزندانش را به فضای سرگرمی ببرد، دوستانش را ملاقات کند یا حتی فقط در محیطی متفاوت قدم بزند.
این موضوع پس از تجربه دوره جنگ در ایران میتواند اهمیت بیشتری پیدا کند. در روزهایی که بخشی از زندگی روزمره مختل شد و بسیاری از فعالیتها، برنامههای اجتماعی و حضورهای معمول شهری تحتتأثیر قرار گرفت، ارزش همان رفتارهایی که پیش از آن عادی تلقی میشدند میتواند بیشتر احساس شود؛ بیرون رفتن، ملاقات دوستان، نشستن در یک کافه، رفتن به رستوران، قدمزدن و قرارگرفتن در کنار دیگران.
بااینحال، در حال حاضر داده عمومی قابل اتکایی که بتوان بر اساس آن افزایش پاخور مراکز خرید ایران پس از جنگ را بهصورت آماری اثبات کرد در دسترس نیست. بنابراین این موضوع باید بهعنوان یک فرضیه رفتاری مهم برای بازار ایران بررسی شود، نه یک نتیجه قطعی.
اما پژوهشهای بینالمللی درباره نقش اجتماعی مراکز خرید این فرضیه را قابلتأمل میکنند. مرور مطالعات مختلف درباره مراجعه غیرخریدی به مراکز خرید نشان داده است که تعامل اجتماعی، فاصلهگرفتن موقت از زندگی روزمره، احساس تعلق و حضور در محیط اجتماعی از تجربههای مثبت مرتبط با این فضاها هستند. برای بازار ایران، این موضوع یک پرسش مهم ایجاد میکند؛ آیا در دوره کاهش قدرت خرید، ارزش اجتماعی مرکز خرید میتواند از ارزش صرفاً تجاری آن مهمتر شود؟
پاخور بدون خرید
پاسخ به این سؤال برای مدیران مراکز خرید ساده نیست. افزایش پاخور بدون افزایش نرخ تبدیل مراجعهکننده به خریدار الزاماً به معنای عملکرد مالی بهتر نیست. مرکز خرید در نهایت یک کسبوکار است و مستأجران تجاری نیز برای ادامه فعالیت به فروش نیاز دارند. اما اشتباه دیگر این است که مراجعهکنندهای را که همان لحظه خرید نمیکند، فاقد ارزش بدانیم. هرچه دلایل بیشتری برای مراجعه ایجاد شود، میزان مواجهه مشتری با برندها افزایش پیدا میکند، مدتزمان حضور مشتری بیشتر میشود و احتمال استفاده از مجموعههای غذا و نوشیدنی نیز بالا میرود. رویدادها میتوانند مراجعات تکرارشونده ایجاد کنند و در بلندمدت، مرکز خرید میتواند در ذهن مخاطب از «جایی برای خرید» به «جایی برای رفتن» تبدیل شود. این تفاوت بسیار مهم است. زیرا خرید معمولاً با قصد و نیاز مشخصی شکل میگیرد؛ اما مراجعه میتواند به یک عادت تبدیل شود.
مرکز خرید جدید باید دلیل مراجعه تولید کند
در مدل سنتی، بخش مهمی از مسئولیت جذب مشتری بر عهده واحدهای تجاری و فروشگاههای شاخص بود. یک فروشگاه بزرگ، فروشگاه زنجیرهای، سینما یا مجموعهای از برندهای مشهور میتوانست بهتنهایی بخش قابلتوجهی از پاخور پروژه را ایجاد کند. اما مرکز خرید امروز نمیتواند تمام مسئولیت جذب مخاطب را به واحدهای تجاری خود واگذار کند. خود مرکز خرید باید تبدیل به برند شود. یعنی باید برای مخاطب دلیل مراجعه ایجاد کند؛ حتی زمانی که او قصد خرید ندارد.
برگزاری رویدادها، واحدهای سرگرمی، غذا و نوشیدنی، فضای نشستن، معماری، هنر، سلامت و تندرستی، خدمات، برنامههای خانوادگی، فروشگاههای موقت و حتی کیفیت ساده حضور در فضا، دیگر صرفاً امکانات جانبی نیستند. آنها بخشی از محصول اصلی مرکز خرید هستند.
این موضوع برای بازار ایران و در شرایط کاهش قدرت خرید اهمیت بیشتری پیدا میکند. وقتی نمیتوان از مشتری انتظار داشت در هر مراجعه چندین خرید انجام دهد، باید دلیلی وجود داشته باشد که او همچنان مراجعه کند. چالش مدیر مرکز خرید دیگر فقط افزایش فروش امروز نیست؛ حفظ رابطه با مشتری برای فرداست.
مرگ مرکز خرید یا مرگ یک مدل قدیمی؟
دادههای ۲۰۲۶ یک نتیجه ساده ندارند. هنوز مراکز خریدی هستند که واحدهای تجاری خود را از دست میدهند، پاخور آنها کاهش پیدا میکند و امکان رقابت با مراکز جدیدتر را ندارند. حتی در آمریکا که ارزش مراکز خرید رشد قابلتوجهی داشته، فاصله میان مراکز موفق و مراکز ضعیف کاملاً مشهود است. بنابراین نمیتوان گفت تمام پیشبینیهای گذشته اشتباه بودهاند. آنچه اشتباه به نظر میرسد، تعمیم سرنوشت مراکز خرید ضعیف به کل صنعت است. آنچه در حال ازبینرفتن است، شاید خود مراکز خرید نباشند؛ بلکه مدلی از مرکز خرید باشد که تنها دلیل مراجعه مشتری به آن، خریدکردن است. مرکز خرید آینده الزاماً بزرگتر نیست. الزاماً لوکستر هم نیست. اما باید دلیل بیشتری برای حضور ایجاد کند.
آمریکا این تغییر را در بازگشت سرمایه به مراکز خرید قدرتمند نشان میدهد. اروپا آن را در کاهش نرخ خالیبودن فضاهای تجاری و افزایش سهم مراکز خرید از سرمایهگذاری در خردهفروشی نشان میدهد. آسیا آن را در حرکت به سمت تجربه مشتری، غذا و نوشیدنی، سرگرمی و تبدیلشدن به کانونی برای زندگی اجتماعی نشان میدهد و ایران میتواند یکی از بازارهایی باشد که اهمیت این تغییر را بیش از گذشته احساس میکند.
در شرایطی که اقتصاد الزاماً اجازه افزایش مصرف را نمیدهد، شاید ارزش واقعی یک مرکز خرید فقط در تعداد کیسههای خریدی که از درهای آن خارج میشود خلاصه نشود. گاهی نخستین موفقیت این است که مردم هنوز بخواهند به آنجا بیایند. مشتری شاید کمتر بخرد، اما همچنان میخواهد بیرون برود، دیگران را ببیند، تجربه کند و برای چند ساعت در فضایی متفاوت از خانه و محل کار حضور داشته باشد. اگر مراکز خرید بتوانند پاسخی برای این نیاز باشند، آنچه در سالهای گذشته «مرگ مرکز خرید» نامیده میشد، شاید در نهایت چیزی متفاوت از آب درآید؛ مرگ یک تعریف قدیمی از مرکز خرید.