مقایسه عملکرد دو خردهفروش بزرگ خلیج فارس نشان میدهد ترکیب سبد خرید، سهم برندهای اختصاصی و ساختار هزینهها چگونه میتوانند مسیر سودآوری فروشگاهها را تغییر دهند.
نیمه نخست سال ۲۰۲۶ برای خردهفروشان کشورهای حوزه خلیج فارس با اختلال در زنجیره تأمین، افزایش هزینه حملونقل و کاهش تمایل مصرفکنندگان به خرید کالاهای غیرضروری همراه بود. بااینحال، عملکرد مالی دو شرکت Lulu و Spinneys نشان داد که مواجهه با شرایط اقتصادی مشابه، لزوماً به نتایج یکسان منجر نمیشود. درحالیکه سود خالص Lulu حدود ۳۰ درصد کاهش یافت، Spinneys توانست رشد ۲.۵ درصدی سود خود را حفظ کند. تفاوت عملکرد این دو شرکت، پرسش مهمی را درباره مدلهای کسبوکار خردهفروشی مطرح میکند: آیا گستردگی شبکه فروشگاهی و تنوع بالای محصولات، همواره به معنای مقاومت بیشتر در برابر بحران است یا ترکیب سبد خرید و توانایی حفظ حاشیه سود نقش تعیینکنندهتری دارند؟
دو مدل متفاوت در یک بازار پرچالش
Lulu یکی از بزرگترین خردهفروشان منطقه خلیج فارس است که در شش کشور عضو شورای همکاری خلیج فارس فعالیت میکند. این شرکت در پایان ژوئن ۲۰۲۶، شبکهای متشکل از ۲۸۳ فروشگاه در قالبهای هایپرمارکت، Express و Mini Market داشت. مدل کسبوکار آن بر ارائه طیف گستردهای از مواد غذایی، پوشاک، لوازم خانگی، محصولات الکترونیکی و سایر کالاهای مصرفی استوار است.
در مقابل، Spinneys با ۹۳ فروشگاه تحت مالکیت یا مدیریت در امارات متحده عربی، عمان و عربستان سعودی، بر خردهفروشی مواد غذایی ممتاز، محصولات تازه و تجربه خرید متمایز تمرکز دارد.
این تفاوت در ساختار فعالیت، در شرایط عادی مزایا و محدودیتهای متفاوتی برای هر شرکت ایجاد میکند. Lulu از تنوع محصولات، شبکه گسترده جغرافیایی و دسترسی به گروههای مختلف مشتریان بهره میبرد، درحالیکه Spinneys بر گروههای کالایی محدودتر، مشتریان هدف مشخصتر و حاشیه سود بالاتر تکیه دارد.
با بروز اختلالات منطقهای در سال ۲۰۲۶، تفاوت میان این دو مدل بیش از گذشته در نتایج مالی آنها نمایان شد.
کاهش محدود فروش، افت شدید سود در Lulu
براساس صورتهای مالی منتشرشده در ۱۳ اوت ۲۰۲۶، درآمد Lulu در نیمه نخست سال به حدود ۳.۹۹ میلیارد دلار رسید که نسبت به مدت مشابه سال قبل ۲.۶ درصد کاهش داشت. اما افت سود خالص بسیار شدیدتر بود؛ سود شرکت از حدود ۱۲۷ میلیون دلار به ۸۸.۹ میلیون دلار رسید و نزدیک به ۳۰ درصد کاهش یافت.
این اختلاف میان نرخ کاهش فروش و سود، یکی از نکات مهم عملکرد Lulu است. درآمد شرکت تنها ۲.۶ درصد کاهش یافته، اما تأثیر آن بر سودآوری بسیار بیشتر بوده است. چنین وضعیتی نشان میدهد حفظ حجم فروش بهتنهایی برای محافظت از سود کافی نیست و ساختار هزینهها نیز اهمیت دارد.
در نیمه نخست سال، فروش مواد غذایی Lulu حدود ۱.۸ درصد رشد کرد، اما این افزایش نتوانست کاهش تقاضا در بخش کالاهای غیرخوراکی را جبران کند. محصولات الکترونیکی، پوشاک و کالاهای مرتبط با سبک زندگی از جمله گروههایی بودند که تحت تأثیر محتاطتر شدن مصرفکنندگان قرار گرفتند.
عملکرد جغرافیایی شرکت نیز یکسان نبود. در سهماهه دوم، درآمد Lulu در عربستان سعودی ۱۱.۳ درصد کاهش یافت؛ درحالیکه افت درآمد آن در امارات تنها ۰.۷ درصد بود و فروش در کویت ۲.۴ درصد افزایش پیدا کرد.
این تفاوت نشان میدهد گستردگی جغرافیایی، اگرچه میتواند وابستگی شرکت به یک بازار را کاهش دهد، اما لزوماً مانع اثرگذاری افت تقاضا در بازارهای مهم نمیشود.
از سوی دیگر، هزینههای عملیاتی Lulu در نیمه نخست سال اندکی افزایش یافت. در چنین شرایطی، کاهش درآمد فشار بیشتری بر سود خالص وارد میکند؛ زیرا بخش مهمی از هزینههای اجاره، نیروی انسانی، نگهداری فروشگاه و زیرساختهای عملیاتی، متناسب با افت فروش کاهش نمییابد.
Spinneys چگونه رشد سودآوری را حفظ کرد؟
در همان دوره، Spinneys درآمد خود را با رشد ۵.۱ درصدی به حدود ۱.۹ میلیارد درهم امارات رساند. سود خالص شرکت نیز از ۱۷۰ میلیون درهم به ۱۷۵ میلیون درهم افزایش یافت.
برخلاف Lulu که کاهش فروش کالاهای غیرخوراکی بر عملکرد آن فشار وارد کرد، تمرکز Spinneys بر مواد غذایی و محصولات تازه، ساختار متفاوتی از تقاضا ایجاد کرده بود.
محصولات تازه در نیمه نخست سال ۲۰۲۶ حدود ۶۴.۵ درصد از فروش Spinneys را تشکیل میدادند. این تمرکز، میزان وابستگی شرکت به گروههایی مانند لوازم الکترونیکی و پوشاک را که خرید آنها آسانتر به تعویق میافتد، کاهش داده است.
بااینحال، رشد Spinneys به معنای مصونیت کامل مشتریان فروشگاههای ممتاز از فشار اقتصادی نیست. تعداد تراکنشهای این شرکت در نیمه نخست سال ۶.۱ درصد افزایش یافت و به ۲۱.۸ میلیون تراکنش رسید، اما متوسط ارزش سبد خرید اندکی کاهش پیدا کرد و به ۸۶.۴ درهم رسید.
این آمار نشان میدهد حتی با وجود افزایش تعداد خریدها، مشتریان الزاماً مبلغ بیشتری در هر مراجعه هزینه نکردهاند.
بخشی از رشد درآمد Spinneys نیز حاصل توسعه شبکه فروشگاهی بوده است. این شرکت طی دوازده ماه منتهی به ژوئن ۲۰۲۶، یازده فروشگاه جدید افتتاح کرد و رشد فروش فروشگاههای مشابه آن ۱.۹ درصد بود.
بنابراین، عملکرد مثبت Spinneys را نمیتوان صرفاً نتیجه مقاومت تقاضا برای محصولات ممتاز دانست. توسعه شعب، افزایش تعداد تراکنشها، مدیریت هزینهها و ترکیب محصولات، همگی در شکلگیری نتایج مالی شرکت نقش داشتهاند.
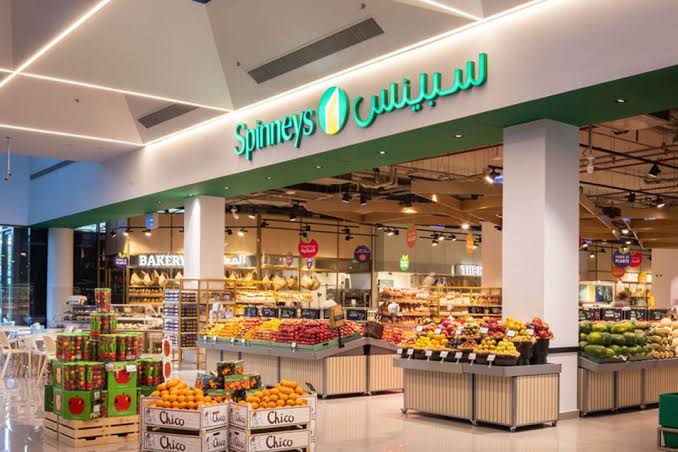
سهم برندهای اختصاصی در حفظ حاشیه سود
یکی از مهمترین تفاوتهای ساختاری Lulu و Spinneys، سهم محصولات دارای برند اختصاصی در فروش آنهاست.
در نیمه نخست سال ۲۰۲۶، محصولات برند اختصاصی حدود ۴۷.۳ درصد از فروش Spinneys را تشکیل دادند. این سهم نسبت به سال قبل ۲.۶ واحد درصد افزایش یافته است.
در مقابل، سهم برندهای اختصاصی در فروش Lulu طی سهماهه دوم سال به ۳۰.۷ درصد رسید. این رقم نیز نسبت به دوره مشابه سال قبل افزایش داشت، اما همچنان از سطح ثبتشده برای Spinneys پایینتر بود.
محصولات برند اختصاصی معمولاً امکان کنترل بیشتری بر قیمتگذاری، تأمین کالا، بستهبندی و توسعه محصول در اختیار خردهفروش قرار میدهند. حذف بخشی از هزینههای مرتبط با برندهای تولیدکننده و مدیریت مستقیمتر زنجیره تأمین نیز میتواند به بهبود حاشیه سود کمک کند.
اهمیت این موضوع در ساختار سودآوری دو شرکت آشکار است. حاشیه سود ناخالص Spinneys در نیمه نخست سال ۴۱ درصد بود، درحالیکه این شاخص برای Lulu حدود ۲۲.۶ درصد ثبت شد.
البته این تفاوت را نمیتوان بهطور کامل به برندهای اختصاصی نسبت داد. نوع محصولات، سطح قیمتگذاری، خدمات فروشگاهی، شرایط تأمین و ساختار کسبوکار دو شرکت نیز متفاوت است. بااینحال، سهم بالاتر برندهای اختصاصی در Spinneys یکی از ابزارهای مهم این شرکت برای حفظ حاشیه سود به شمار میرود.
نکته دیگر آن است که حاشیه سود ناخالص هیچیک از دو شرکت کاملاً بدون تغییر باقی نماند. حاشیه سود Spinneys از ۴۱.۵ درصد در دوره مشابه سال قبل به ۴۱ درصد کاهش یافت و Lulu نیز افت محدودی را تجربه کرد. بنابراین، مزیت Spinneys بیشتر در حفظ سطح بالای سودآوری باوجود افزایش هزینهها بود، نه جلوگیری کامل از کاهش حاشیه سود.
مدیریت بحران تأمین؛ کاهش تأخیر از ۳۸ روز به ۹ روز
یکی از مهمترین چالشهای Spinneys در نیمه نخست سال ۲۰۲۶ به زنجیره تأمین مربوط میشد.
اختلال در مسیرهای حملونقل دریایی منطقه و محدودیتهای مرتبط با تنگه هرمز، زمان رسیدن برخی محمولهها را بهشدت افزایش داد. براساس گزارش رسمی شرکت، تأخیر در دریافت محمولهها در ماه مارس به اوج ۳۸ روز رسید.
Spinneys برای جلوگیری از تشدید کمبود کالا، مسیرهای دریایی جایگزین را فعال کرد و بخشی از واردات خود را از طریق بنادر دیگر منطقه انجام داد.
این شرکت همچنین ۲۶ محموله را از بریتانیا و اتحادیه اروپا از مسیر زمینی منتقل کرد و یک مسیر جایگزین دائمی برای تأمین محصولات اروپایی با ماندگاری متوسط ایجاد کرد.
مجموع این اقدامات باعث شد تأخیر محمولهها در ماه ژوئن به ۹ روز کاهش پیدا کند.
بااینحال، مشکلات موجودی کاملاً برطرف نشده بود. سطح دسترسپذیری محصولات Spinneys در سهماهه دوم بین ۸۳ تا ۸۸ درصد قرار داشت و شرکت برای حفظ رضایت مشتریان، در موارد کمبود موجودی از محصولات جایگزین استفاده میکرد.
اهمیت این اقدامات تنها به کاهش زمان حمل محدود نمیشود. برای خردهفروشی که بخش قابلتوجهی از هویت خود را بر کیفیت و تنوع محصولات تازه و وارداتی بنا کرده است، خالی ماندن قفسهها میتواند مستقیماً بر تجربه مشتری، تکرار خرید و اعتبار برند تأثیر بگذارد.
در چنین مدلی، توانایی حفظ موجودی و ارائه جایگزین مناسب، بخشی از استراتژی محافظت از درآمد و سودآوری است.
رشد فروش آنلاین؛ چرا نتیجه مالی یکسان نبود؟
تجارت الکترونیک یکی دیگر از محورهای مهم عملکرد هر دو شرکت در سال ۲۰۲۶ بود.
فروش آنلاین Lulu در نیمه نخست سال نسبت به سال قبل ۵۶.۵ درصد رشد کرد و سهم آن از فروش خردهفروشی به ۸.۴ درصد رسید. این سهم در سهماهه دوم به ۸.۹ درصد افزایش یافت.
Spinneys نیز سهم فروش آنلاین خود را در نیمه نخست سال به ۱۹.۱ درصد رساند؛ درحالیکه این رقم در مدت مشابه سال قبل ۱۶.۲ درصد بود.
این ارقام نشان میدهد نفوذ تجارت الکترونیک در مدل کسبوکار Spinneys بیشتر است، اما رشد سریعتر فروش آنلاین Lulu نیز از تغییر قابلتوجه رفتار مشتریان این شرکت حکایت دارد.
بااینحال، رشد کانال آنلاین الزاماً به معنای رشد سود خالص نیست. توسعه تجارت الکترونیک میتواند هزینههای تازهای برای آمادهسازی سفارش، جمعآوری کالا، بستهبندی، ارسال و مدیریت مرجوعی ایجاد کند.
از سوی دیگر، اگر مشتری همان خرید قبلی خود را بهجای فروشگاه فیزیکی از کانال آنلاین انجام دهد، افزایش سهم فروش اینترنتی لزوماً به معنای افزایش متناسب درآمد کل شرکت نخواهد بود.
تجربه Lulu این تفاوت را بهخوبی نشان میدهد. باوجود رشد قابلتوجه فروش آنلاین، کاهش درآمد کالاهای غیرخوراکی همچنان بر سودآوری کل شرکت فشار وارد کرد.
در مقابل، سهم بالاتر فروش آنلاین در Spinneys در کنار تمرکز بر مواد غذایی، محصولات تازه و برندهای اختصاصی قرار گرفته است. ترکیب این ویژگیها میتواند فرصت بیشتری برای توسعه رابطه مستمر با مشتریان و مدیریت ارزش سبد خرید فراهم کند، هرچند دادههای منتشرشده بهتنهایی اثبات نمیکنند که فروش آنلاین این شرکت سودآورتر از Lulu بوده است.
تغییر استراتژی Lulu؛ حرکت به سمت فروشگاههای کوچکتر
یکی از واکنشهای Lulu به شرایط جدید بازار، افزایش تمرکز بر قالبهای فروشگاهی کوچکتر بود.
این شرکت در نیمه نخست سال ۲۰۲۶، هفده فروشگاه جدید افتتاح کرد و در سهماهه دوم، هر شش شعبه تازهافتتاحشده در قالبهای Mini Market و Express فعالیت خود را آغاز کردند.
این تغییر اهمیت ویژهای دارد؛ زیرا ساختار فروشگاههای کوچکتر با هایپرمارکتهای بزرگ متفاوت است. چنین فروشگاههایی معمولاً به سرمایهگذاری اولیه کمتری نیاز دارند و میتوانند در مناطق مسکونی یا نقاط پرتردد، بر خریدهای روزمره و مراجعه مکرر مشتریان تمرکز کنند.
Lulu نیز در گزارش مدیریتی خود، سرمایهگذاری کمتر، دستیابی سریعتر به ظرفیت عملیاتی و بازده مناسبتر را از مزایای توسعه این قالبها معرفی کرده است.
البته حرکت به سمت فروشگاههای کوچکتر به معنای کنار گذاشتن هایپرمارکتها نیست. این تغییر بیشتر نشاندهنده تلاش شرکت برای ایجاد تعادل میان فروشگاههای بزرگ با تنوع کالایی گسترده و واحدهای کوچکتر متمرکز بر خریدهای ضروری است.
در شرایطی که تقاضا برای برخی کالاهای غیرخوراکی کاهش مییابد، فروشگاههای کوچکتر میتوانند بخشی از وابستگی رشد کسبوکار به سبدهای خرید بزرگ و کالاهای گرانقیمت را کاهش دهند.
آیا خردهفروشی اقتصادی همیشه مقاومتر است؟
در تحلیلهای رایج خردهفروشی، فروشگاههای اقتصادی اغلب بهعنوان کسبوکارهایی مقاومتر در شرایط کاهش قدرت خرید شناخته میشوند. این تصور بر این فرض استوار است که مصرفکنندگان در دوران فشار اقتصادی به سمت قیمتهای پایینتر حرکت میکنند.
اما عملکرد Lulu و Spinneys نشان میدهد قیمتگذاری اقتصادی، بهتنهایی نمیتواند میزان مقاومت یک خردهفروش را تعیین کند.
یک هایپرمارکت اقتصادی ممکن است مواد غذایی ارزانقیمت عرضه کند، اما همزمان بخش مهمی از درآمد آن به کالاهایی وابسته باشد که مشتریان میتوانند خریدشان را به تعویق بیندازند.
در مقابل، یک فروشگاه ممتاز مواد غذایی ممکن است قیمتهای بالاتری داشته باشد، اما تمرکز آن بر خریدهای مصرفی تکرارشونده، ساختار تقاضای متفاوتی ایجاد کند.
این موضوع البته به معنای برتری همیشگی خردهفروشی ممتاز نیست. تغییر درآمد خانوارها، افزایش قیمت مواد غذایی و مهاجرت مشتریان به فروشگاههای ارزانتر میتواند در دورههای طولانیتر به عملکرد فروشگاههای ممتاز نیز آسیب برساند.
همچنین مقایسه Lulu و Spinneys محدودیتهایی دارد. این دو شرکت از نظر تعداد فروشگاه، بازارهای جغرافیایی، سطح قیمتگذاری و ساختار درآمد یکسان نیستند. بخشی از رشد Spinneys نیز از افتتاح شعب جدید حاصل شده است و نمیتوان تمام اختلاف عملکرد را به ترکیب سبد خرید نسبت داد.
بااینحال، نتایج نیمه نخست سال ۲۰۲۶ نشان میدهد گستردگی محصولات و بزرگی شبکه فروشگاهی، بدون توجه به میزان تقاضا برای گروههای کالایی و هزینههای عملیاتی، معیار کافی برای سنجش تابآوری نیست.
ترکیب سبد خرید؛ متغیری مهم در بهرهوری فروشگاه
این مقایسه برای مدیران فروشگاههای زنجیرهای و هایپرمارکتها، از جمله فعالان بازار ایران، از یک جنبه اهمیت ویژهای دارد: افزایش تنوع محصولات تنها زمانی به بهبود عملکرد اقتصادی منجر میشود که درآمد حاصل از گروههای کالایی مختلف، هزینه فضای اشغالشده، موجودی و عملیات آنها را توجیه کند.
کالاهای غیرخوراکی ممکن است ارزش ریالی بالاتری در هر خرید داشته باشند، اما معمولاً با الگوی تقاضا، سرعت گردش موجودی و نیازهای فضایی متفاوتی نسبت به مواد غذایی روبهرو هستند.
در دوره کاهش تقاضا، فروشگاهی که فضای قابلتوجهی به کالاهای کمگردش اختصاص داده است، ممکن است همزمان با کاهش درآمد، با افزایش هزینه نگهداری موجودی و فشار بر نقدینگی مواجه شود.
در مقابل، تمرکز بر کالاهای مصرفی پرتکرار میتواند به حفظ جریان مراجعه مشتریان کمک کند، هرچند این گروهها نیز به مدیریت دقیق قیمتگذاری، ضایعات و هزینه تأمین نیاز دارند.
تجربه Spinneys همچنین اهمیت برندهای اختصاصی را فراتر از یک ابزار رقابت قیمتی نشان میدهد. این محصولات میتوانند در کنار ایجاد تمایز، به خردهفروش امکان دهند بخشی از حاشیه سود را در زنجیره ارزش خود حفظ کند.
در چنین شرایطی، ارزیابی عملکرد فروشگاه صرفاً براساس فروش کل یا تعداد شعب، تصویر کاملی از وضعیت کسبوکار ارائه نمیدهد. سهم هر گروه کالایی از سود ناخالص، سرعت گردش موجودی، متوسط ارزش سبد خرید، تکرار مراجعه مشتریان و هزینه عملیاتی هر قالب فروشگاهی، شاخصهایی هستند که میتوانند تفاوت میان رشد فروش و رشد واقعی سودآوری را آشکار کنند.